Gibt es eine Balkonkraftwerk Versicherung Pflicht?
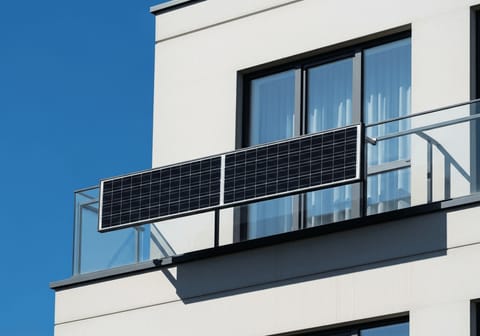
Stell dir vor: Windstärke 9 peitscht gegen deine Fassade. Du blickst aus dem Fenster und siehst, wie dein 20 Kilogramm schweres Solarmodul gefährlich am Balkongeländer wackelt. Ein mulmiges Gefühl, oder? Genau dann stellt sich die Frage, die in Foren rauf und runter diskutiert wird: Gibt es in Deutschland eigentlich eine rechtliche Balkonkraftwerk Versicherung Pflicht?
Die kurze Antwort: Nein. Der Gesetzgeber zwingt dich nicht dazu, eine Police abzuschließen. Die Praxis sieht aber völlig anders aus. Letzte Woche schrieb mir ein Leser, dass sein Vermieter die Anlage nur genehmigt, wenn er einen entsprechenden Versicherungsschutz nachweist. Und ganz ehrlich? Das ist auch gut so. Wenn so ein Glas-Glas-Modul aus dem vierten Stock auf einen geparkten SUV, oder schlimmer, auf einen Passanten, stürzt, bist du ohne den passenden Schutz finanziell ruiniert. Doch welche Versicherung ist überhaupt zuständig? Hausrat, Gebäude oder doch die Haftpflicht? Das Chaos im Kleingedruckten ist enorm. Lass uns das aufdröseln.
Der absolute Albtraum: Haftung bei Absturz des Panels
Fangen wir mit dem wichtigsten Schutz an. Das Modul macht sich selbstständig und beschädigt fremdes Eigentum. Hier greift die Privathaftpflichtversicherung. Sie ist dein Schutzschild gegen Ansprüche Dritter.
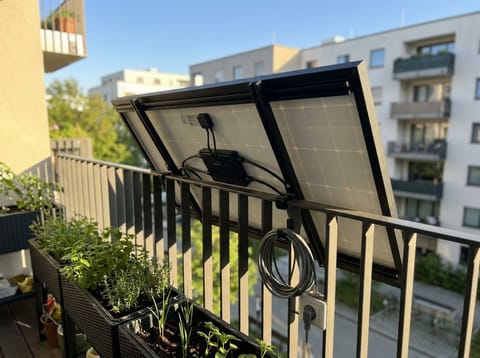
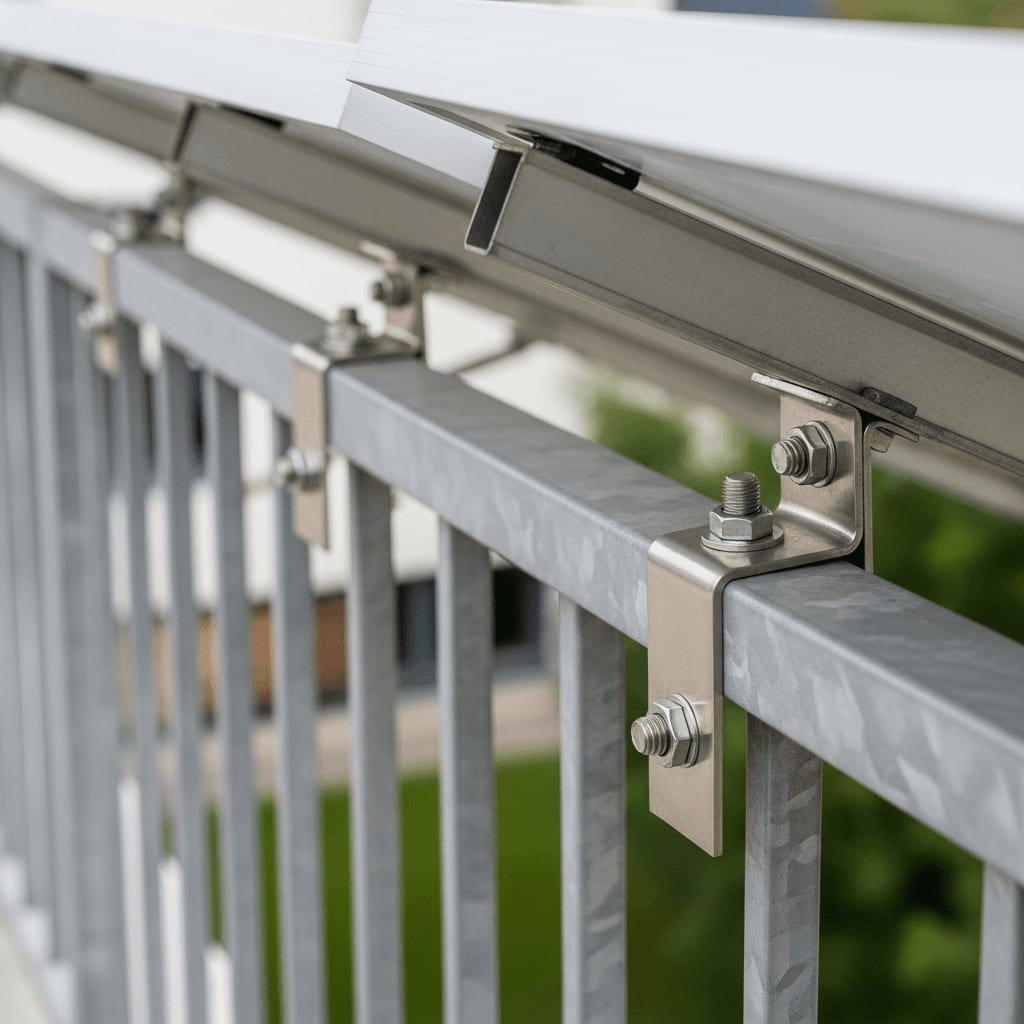
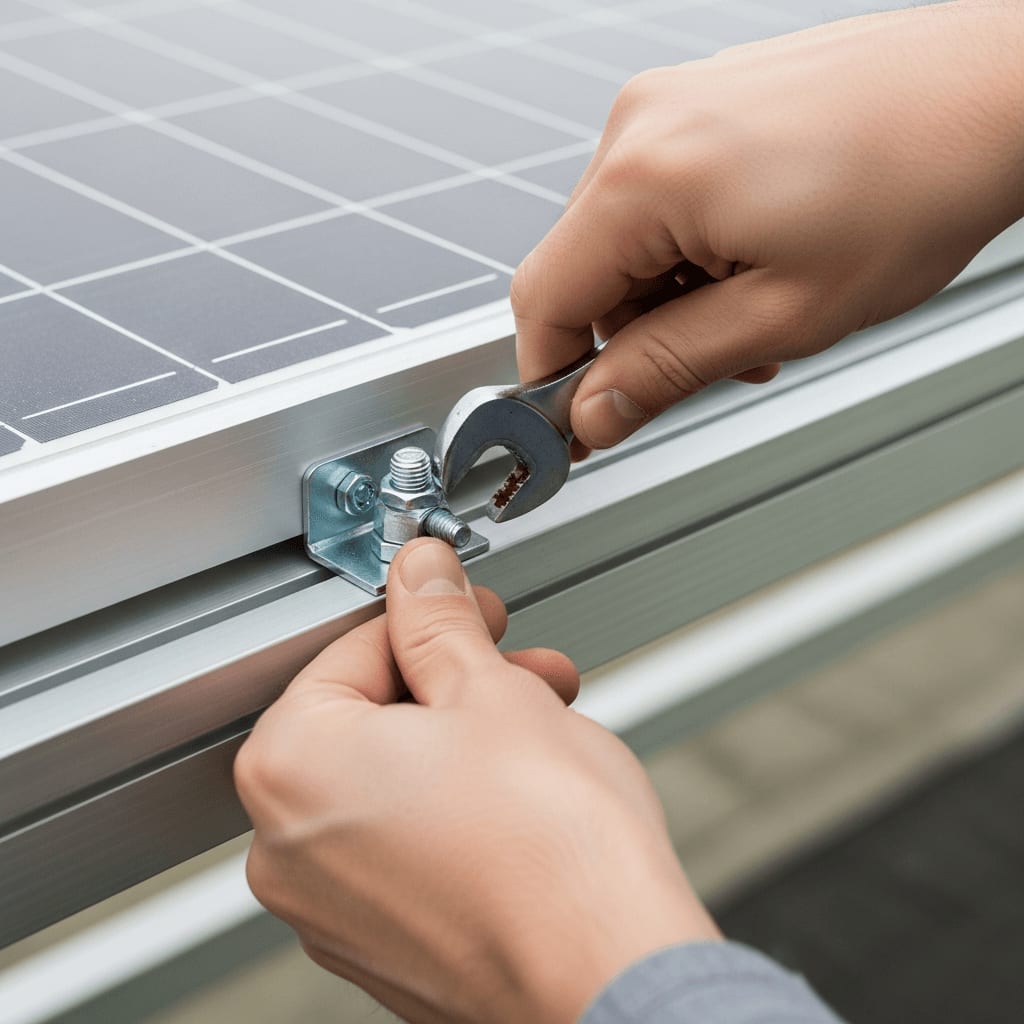
Aber Vorsicht: Nicht jede alte Haftpflicht deckt automatisch Solaranlagen ab. Bei Verträgen, die älter als fünf Jahre sind, fehlen Stecker-Solaranlagen oft komplett in den Bedingungen. Ein Anruf bei der Versicherung klärt das meist in zwei Minuten. Was mich immer wieder nervt: Viele Bastler montieren ihre Anlage mit billigen Kabelbindern aus dem Baumarkt. Wenn das Modul dann abstürzt, kann sich die Versicherung wegen grober Fahrlässigkeit querstellen. Nutze immer normgerechte Halterungen. Wie du dich rechtlich gegenüber deinem Vermieter absicherst, wenn es um die Montage geht, habe ich übrigens im Artikel zum BKW im Mietrecht detailliert beschrieben.
Ein expliziter Haftpflicht-Schutz für Dritte ist bei Balkonkraftwerken unverzichtbar. Kläre vor der Montage zwingend ab, ob Anlagen bis 800W in deiner bestehenden Police mitversichert sind.
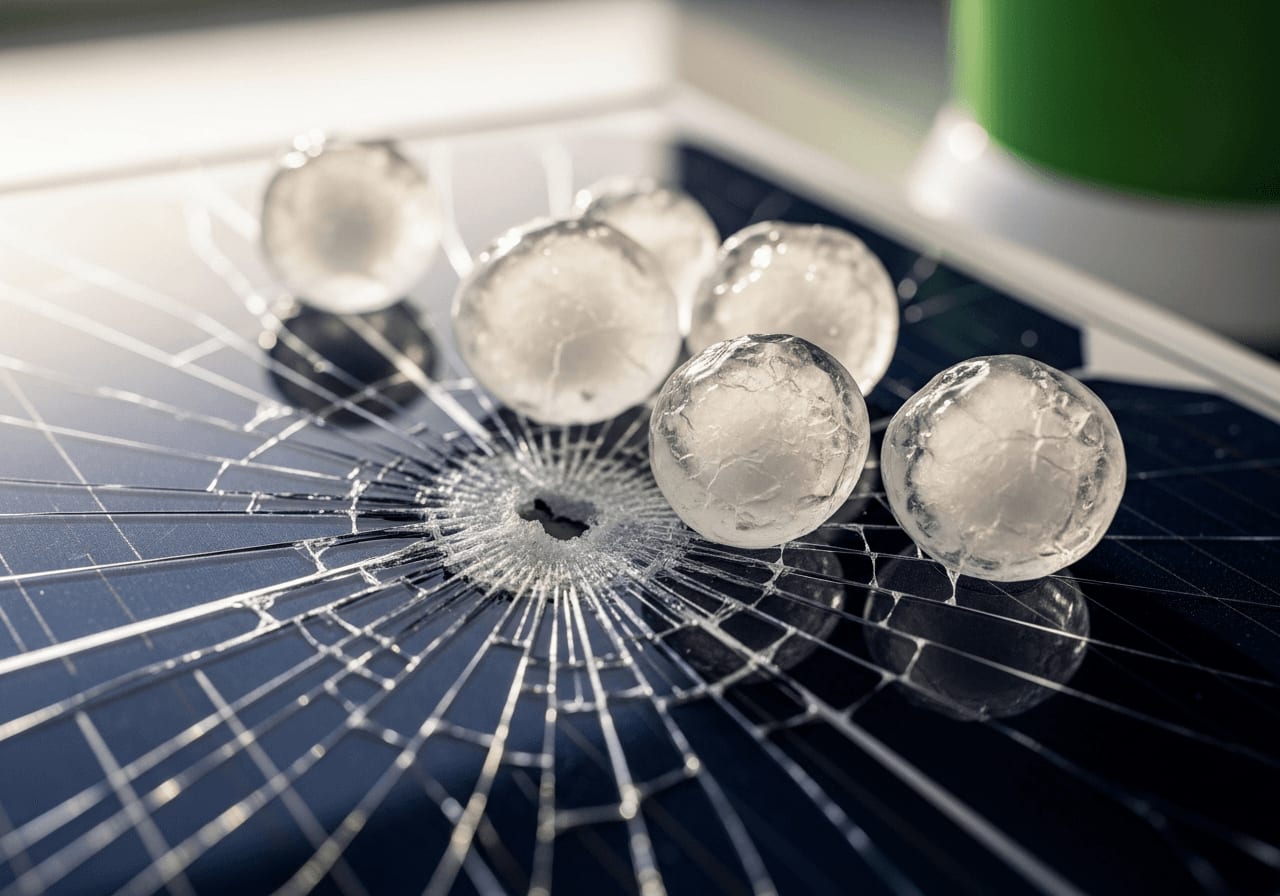
Hagelschaden Abdeckung: Wer zahlt für kaputtes Glas?
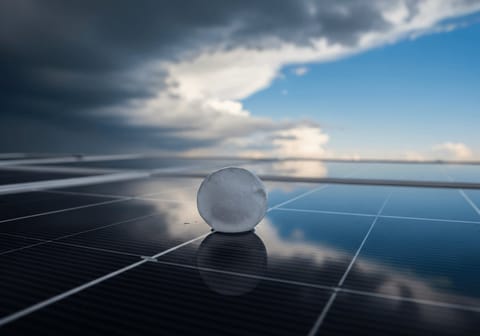
Jetzt wechseln wir die Perspektive. Das Modul fällt nicht runter, sondern wird selbst beschädigt. Der Klassiker: Ein heftiger Sommersturm mit tischtennisballgroßen Hagelkörnern. Zwar müssen Module die IEC 61215 Norm erfüllen (mehr dazu in unserem Solarpanel-Hageltest), aber unzerstörbar sind sie nicht.
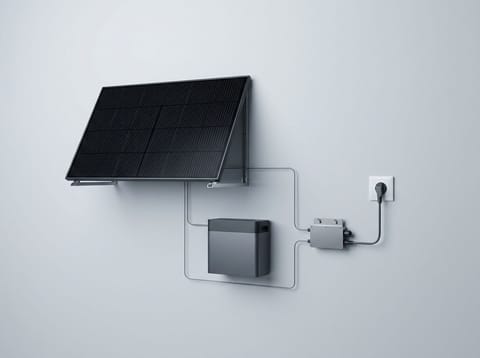
Wenn dein Wechselrichter plötzlich nichts mehr einspeist und das Glas gesplittert ist, brauchst du eine Versicherung, die Eigenschäden abdeckt. Und hier scheiden sich die Geister. Bist du Mieter? Dann ist meistens deine Hausratversicherung der richtige Ansprechpartner. Der Grund: Das Balkonkraftwerk gilt als beweglicher Einrichtungsgegenstand, solange es nur über einen Schukostecker mit dem Netz verbunden ist und bei einem Umzug einfach mitgenommen werden kann. Kläre aber unbedingt ab, ob Elementarschäden (wie schwerer Hagel) in deinem Tarif enthalten sind.
Hausrat vs. Wohngebäude: Wo gehört die Anlage hin?
- Hausratversicherung (für Mieter)
Greift, wenn das BKW nachträglich angebracht wurde, mobil ist (Steckverbindung) und bei Auszug mitgenommen wird. Deckt Sturm, Hagel, Feuer und oft auch Diebstahl ab.
- Wohngebäudeversicherung (für Eigentümer)
Zuständig, wenn das BKW fest in die Gebäudesubstanz integriert ist (z.B. fest verschraubt auf dem Dach oder als Ersatz für das eigentliche Balkongeländer).
- Glasversicherung (Zusatzbaustein)
Oft unnötig. Die meisten Hausrat- und Gebäudeversicherungen decken Glasbruch durch Naturgefahren ohnehin ab. Reine Glasversicherungen zahlen meist nur bei Vandalismus.
Der Teufel steckt im Detail: Deckungssummen und Windstärke
Ein Tipp aus der Praxis, den leider viele übersehen: "Einschluss in die Hausrat prüfen" reicht oft nicht. Du musst dir die genauen Bedingungen ansehen. Viele Versicherer zahlen bei Sturmschäden nämlich erst ab Windstärke 8 (das sind etwa 62 km/h). Wenn ein kräftiger, aber eben nicht sturmartiger Windstoß dein Modul gegen die Wand knallt, gehst du leer aus.
Und noch was: Achte auf die Deckungssummen für Sturmschäden. Manche Billig-Tarife decken Solaranlagen am Balkon zwar ab, limitieren die Erstattungssumme im Kleingedruckten aber auf mickrige 200 Euro. Bei einem modernen 800-Watt-Set mit Premium-Wechselrichter bleibst du dann auf einem Großteil der Kosten sitzen. Offizielle Stellen wie die Verbraucherzentrale raten daher immer, den genauen Neuwert der Anlage bei der Versicherung anzugeben.
So montierst du versicherungskonform
Muss man es anmelden? Die goldene Regel
Wir kennen das alle: Man kauft ein neues Gadget, schließt es an und freut sich über den kostenlosen Strom. Das Marktstammdatenregister wird noch zähneknirschend ausgefüllt. Aber die Versicherung? Die wird oft schlicht vergessen.
Muss man das Balkonkraftwerk bei der Versicherung anmelden? Ein ganz klares: Ja! Auch wenn die Anlage beitragsfrei in der Hausrat- oder Haftpflichtversicherung mitläuft (was bei guten Tarifen der Fall ist), besteht eine sogenannte Anzeigeobliegenheit. Wenn du die Versicherung nicht informierst, erhöhst du ungemeldet das Risiko. Im Schadensfall nennt sich das dann "Gefahrerhöhung", und der Versicherer kann die Zahlung komplett verweigern. Das gilt übrigens auch, wenn du deine Anlage technisch veränderst, etwa beim Wechsel von einem Schuko-Stecker auf eine fest verdrahtete Lösung (siehe dazu unseren Artikel Schuko-Stecker & 800W).
Deine To-Do-Liste für den Versicherungsschutz
Damit du im Schadensfall nicht im Regen (oder Hagel) stehst, arbeite diese kurze Checkliste ab, bevor du den Wechselrichter in die Steckdose steckst:
- Privathaftpflicht checken: Anrufen und fragen: "Sind Schäden durch ein 800W Balkonkraftwerk an Dritten abgedeckt?"
- Hausrat informieren: Eine kurze E-Mail mit der Rechnung und einem Foto der montierten Anlage an den Versicherer schicken. Bestätigung anfordern!
- Montage dokumentieren: Mache Fotos von der fachgerechten Befestigung. Zeige, dass du spezielle Solar-Halterungen und keine Kabelbinder verwendet hast.
- Verbraucherzentrale konsultieren: Bei Unstimmigkeiten mit dem Vermieter bezüglich Haftungsfragen hilft ein Blick in die offiziellen Empfehlungen der Verbraucherschützer.
Fazit: Kein Hexenwerk, aber Pflichtaufgabe
Lass dich von dem Versicherungs-Kauderwelsch nicht abschrecken. Ein Balkonkraftwerk ist eine geniale Investition, die sich oft schon nach drei Jahren amortisiert. Damit diese Rechnung aber aufgeht, darf dir ein unvorhergesehener Sturmschaden keinen Strich durch die Rechnung machen. Kontrolliere deine Haftpflicht, melde die Anlage deiner Hausrat- oder Wohngebäudeversicherung und nutze vernünftige Halterungen. Wenn du das beachtest, kannst du dem nächsten Herbststurm ganz entspannt von der Couch aus zusehen, während dein Balkonkraftwerk sicher am Geländer hängt.
Häufig gestellte Fragen
Dieser Artikel wurde mit Unterstützung von KI erstellt. Unsere Redaktion kontrolliert veröffentlichte Texte regelmäßig und korrigiert Fehler, sobald sie auffallen. Mehr zu unserer Methodik